征信是金融市场发展的核心金融要素机构,尤其是信贷市场,随着上海即将获得国内第四张个人征信牌照,近来个人征信的话题又重新回到金融从业人员热议范畴之内,最近您贷款周刊基于个人征信行业发展,对比中美两国,陆续走访了一些国内知名个人征信从业人员,把调研和相关数据汇总见下,供金融从业人员参考。
壹、发展现状对比
(一)美国个人征信企业 美国个人征信行业已有超过百年的发展历史,市场高度成熟、市场化程度高,形成了以益博睿(Experian)、艾可飞(Equifax)和环联(TransUnion)三大机构垄断的格局。这三家企业合计覆盖美国约92%的成年人口,年提供信用报告超过10亿份,2024年市场规模达到约180亿美元。 美国征信体系的核心特点包括: - 数据来源广泛,涵盖银行、信用卡、租赁、公用事业、司法等多个维度;
- 技术应用成熟,普遍采用FICO信用评分模型,并广泛引入人工智能、机器学习等技术;
- 产品多样化,除基础信用报告外,还提供反欺诈、信用监控、风险评估等增值服务;
- 法律体系完善,以《公平信用报告法》(FCRA)为核心,配套多部专项法律;
- 国际化程度高,业务遍及欧洲、拉美、亚洲等多个国家和地区。
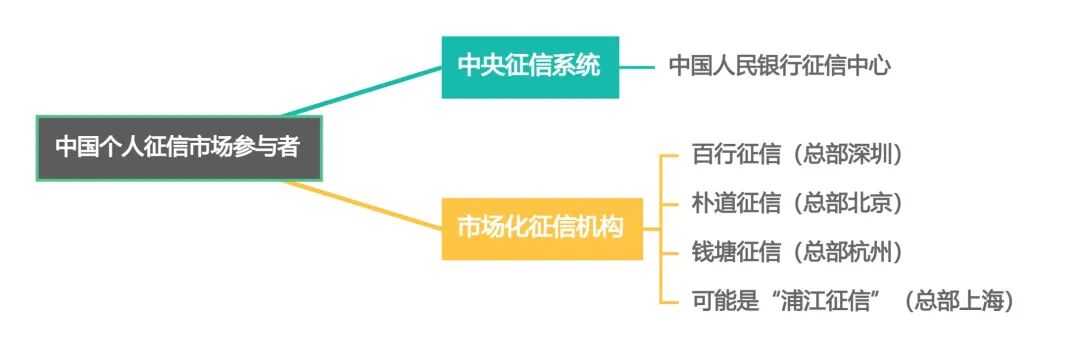
(二)中国个人征信企业 中国个人征信行业起步于20世纪80年代末,真正市场化发展仅20余年。目前形成了“央行征信中心为主导+ 市场化机构为补充”的双层架构。央行征信系统已覆盖约11.6亿自然人,但其中仅有约3亿人具备信贷记录,数据覆盖深度不足。 中国市场的主要特点包括: - 市场化机构初步发展,目前持牌机构包括百行征信、朴道征信、钱塘征信等;
- 数据来源多元但割裂,包括金融数据、政务数据、互联网平台行为数据等,但存在“数据孤岛”现象;
- 应用场景以金融为主,非金融领域(如租房、求职、医疗等)渗透率低;
- 法律体系仍在建设中,以《征信业管理条例》为基础,《个人信息保护法》提供支撑,但细分领域法规尚不完善。
贰、核心差距分析
此外,中国在数据标准化、隐私计算技术应用、跨境数据流动机制等方面也与美国存在明显差距。
叁、中国征信企业的超越路径
当下我们已经成为全球第一大工业国,在百年未有变局当下,构建人类命运共同体是我们未来几代人的使命和担当,您贷款周刊联合支点金融研究室,基于近两个月征信领域的调研走访,形成了一点自己中国征信企业全球化的拙见。 (一)短期(1–3年):夯实基础、重点突破 强化数据整合与共享: - 推动政务数据、公用事业数据、互联网平台数据依法有序开放;
- 建立统一的数据采集与交换标准(类似美国Metro2格式),打破数据孤岛。
完善法律与监管体系: - 出台《征信法》或《信用信息公开法》,明确数据权属与使用边界;
- 制定跨境数据流动、隐私计算、数据脱敏等技术标准与合规指引。
推动区域试点与场景拓展: - 在长三角、粤港澳等区域先行先试,探索跨境征信合作与数据互认;
- 拓展征信在租房、就业、医疗、共享经济等非金融场景的应用。
(二)中期(3–5年):产品化、标准化、国际化 构建中国标准化的信用评分体系: - 研发融合多维度数据的本土化信用模型,提升评估精准度;
- 推动行业评分互认,建立类似FICO的全国性标准。
加强技术研发与创新应用: - 大力发展隐私计算(如联邦学习、安全多方计算)、区块链溯源等技术;
- 推动AI在风险预测、反欺诈、动态评估中的深度应用。
培育具有国际竞争力的市场主体: - 支持百行、朴道等机构通过并购、合作做大做强;
- 鼓励头部互联网企业(如蚂蚁、腾讯)将其信用业务合规化、生态化。
(三)长期(5年以上):生态构建与全球输出 构建“信用+”社会生态: - 将信用嵌入更多生活与商业场景,提升信用服务频率与价值;
- 推动信用保险、信用衍生品等创新产品发展。
推动国际化布局: - 跟随“一带一路”倡议,服务出海企业与个人;
- 通过合资、合作、标准输出等方式进入东南亚、非洲等新兴市场。
参与全球治理与标准制定: - 积极参与国际征信规则对话,提升话语权;
- 推动中国技术标准与国际接轨,实现双向互通。
肆、关键成功因素
- 政策支持:构建国家级数据中台,推动公共数据开放;
- 技术驱动:保持在大数据、AI、区块链等领域的投入与创新;
- 人才建设:培养兼具金融、科技、法律背景的复合型人才;
- 合规风控:平衡数据利用与隐私保护,建立全社会信任机制;
- 市场教育:提升公众信用意识,推动C端信用服务市场成熟。
中国个人征信行业虽然起步较晚,但在数据规模、技术应用潜力、政策推动力等方面具备后发优势。未来实现超越的关键在于: - 不走美国完全市场化的老路,而是探索“政府+市场”双轮驱动;
- 以数字技术为引擎,以替代数据为突破口,以普惠金融为导向;
- 在合规前提下推动数据融合与生态开放,构建具有中国特色的征信体系。
预计通过5–10年的系统建设,中国有望在征信覆盖广度、技术应用深度、服务普惠性等方面实现对美国的追赶,并在部分细分领域实现引领。 | 





 关注公众号
